📌 먼저 보는 3줄 요약
✅ 국내 상장 S&P500 ETF는 같은 지수를 따라가므로 수익률이 거의 같습니다. 브랜드만 다릅니다.
✅ 총보수가 아니라 실부담비용을 봐야 합니다. 총보수 0.01%인데 실제 비용은 0.2%인 경우가 있습니다.
✅ 진짜 갈리는 건 TR형이냐 분배형이냐, 그리고 어떤 계좌에서 사느냐입니다.
증권사 앱에서 “S&P500”을 검색하면 TIGER, KODEX, ACE, RISE, SOL, 1Q 등이 줄줄이 나옵니다.
이름만 다르고 다 똑같아 보이는데, 도대체 뭘 사야 할까요?
상품 이름부터 비용, 배당 방식, 계좌별 차이까지 하나씩 살펴보겠습니다.
🗂️ 오늘 확인할 내용
- ETF 브랜드와 운용사
- 총보수와 실부담비용의 차이
- TR형과 분배형의 차이
- 환헤지 여부
- 순자산과 거래량
- 국내 상장 ETF와 미국 상장 ETF 비교
- 투자 목적별 선택 기준
🏷️ 먼저 알아둘 것|브랜드 이름
ETF 앞에 붙은 이름은 운용사 브랜드입니다.
| 브랜드 | 운용사 |
|---|---|
| KODEX | 삼성자산운용 |
| TIGER | 미래에셋자산운용 |
| ACE | 한국투자신탁운용 |
| RISE | KB자산운용 · 구 KBSTAR |
| SOL | 신한자산운용 |
| PLUS | 한화자산운용 · 구 ARIRANG |
추종하는 지수는 전부 같습니다. 미국 S&P500입니다.
그래서 장기 수익률도 거의 같습니다.
💰 1. 총보수 말고 ‘실부담비용’을 보세요
총보수는 일부일 뿐입니다
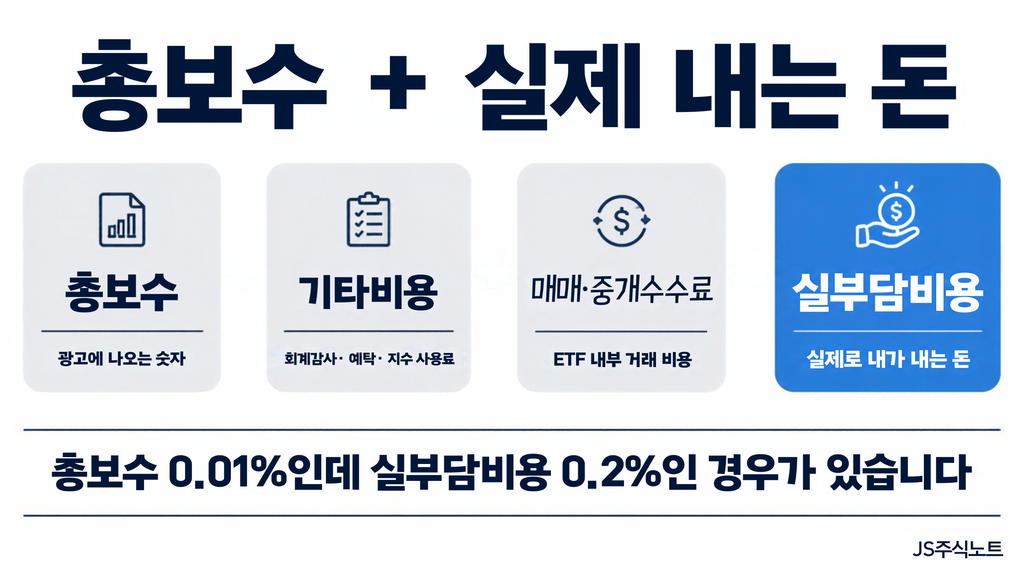
운용사가 광고하는 “총보수 0.0099%” 같은 숫자는 운용보수만 뜻합니다. 실제로 나가는 돈은 더 많습니다.
실부담비용 = 총보수 + 기타비용 + 매매·중개수수료
🔹 기타비용
회계감사, 예탁, 지수 사용료 등
🔹 매매·중개수수료
ETF가 내부에서 종목을 사고팔 때 드는 비용
총보수를 0.01%로 낮춰 광고하면서 기타비용이 0.15% 붙는 경우가 실제로 있습니다.
신규 상장 ETF는 초기에 기타비용이 안 잡혀서 싸 보이다가, 1년 뒤 올라가기도 합니다.
🔎 어디서 확인하나요?
- ETF체크, topetf.app 같은 비교 사이트
- 각 운용사 홈페이지의 상품 상세 페이지
- 증권사 앱의 ETF 상세 정보
수수료 인하 경쟁이 치열해서 순위가 자주 바뀝니다. 살 때마다 확인하는 게 좋습니다.
0.1% 차이가 얼마나 될까요?
1억 원을 20년 굴린다고 하면, 연 0.1% 차이는 복리로 누적되어 수백만 원 차이가 납니다.
작아 보여도 장기 투자에서는 무시할 수 없습니다.
🔄 2. TR형이냐, 분배형이냐
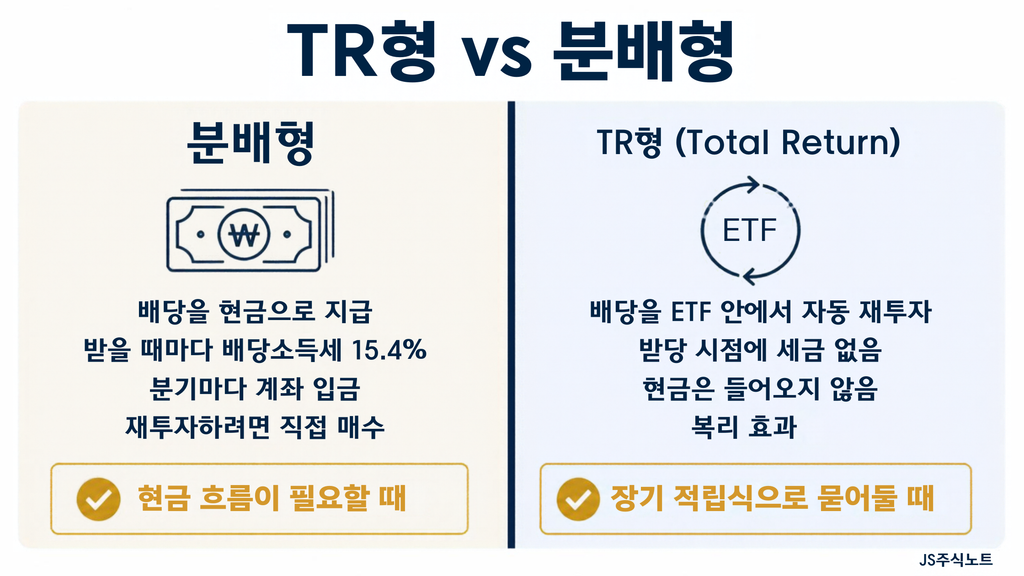
이게 국내 S&P500 ETF에서 가장 실질적인 차이입니다.
💵 분배형|배당을 현금으로 받는 방식
담고 있는 주식에서 나온 배당을 현금으로 지급합니다. 보통 분기마다 계좌에 들어옵니다.
- 배당을 받는 재미가 있습니다.
- 받을 때마다 배당소득세 15.4%가 빠집니다.
- 재투자하려면 직접 사야 합니다.
📈 TR형|배당을 자동으로 재투자하는 방식
TR은 Total Return의 약자입니다.
배당을 지급하지 않고 ETF 안에서 자동 재투자합니다. 이름 뒤에 TR이 붙어 있습니다.
- 배당 시점에 세금을 안 뗍니다.
- 세금 낼 돈까지 재투자되니 복리 효과가 큽니다.
- 현금이 들어오지 않습니다.
어느 쪽이 나을까요?
📌 장기 적립식으로 묻어둘 거면 → TR형
배당 때마다 15.4%를 떼이지 않고 전액이 재투자되기 때문입니다.
📌 현금 흐름이 필요하면 → 분배형
은퇴 후 생활비로 쓰거나, 배당이 들어오는 걸 눈으로 보며 동기부여를 받고 싶은 경우입니다.
💱 3. 환헤지 ‘(H)’가 붙었는지 확인하세요
이름 끝에 (H)가 붙으면 환헤지 상품입니다.
| 구분 | 특징 |
|---|---|
| 환헤지 없음 · 일반형 | 달러 가치가 오르면 이익, 떨어지면 손해 |
| 환헤지 있음 · (H) | 환율 영향을 차단하는 대신 헤지 비용 발생 |
S&P500은 미국 자산이라 원화 약세일 때 환차익이 생깁니다.
장기 투자자는 보통 환헤지 없는 쪽을 택합니다. 환율까지 분산 효과로 보는 관점입니다.
다만 환율이 이미 많이 오른 시점에 들어간다면, 환헤지형도 고려할 수 있습니다.
📊 4. 순자산과 거래량도 확인하세요
순자산이 크면?
상장폐지 걱정이 없고 운용이 안정적입니다.
거래량이 많으면?
원하는 가격에 사고팔기 쉽고 괴리율이 작습니다.
국내 S&P500 ETF는 TIGER와 KODEX가 규모 면에서 앞서 있고, 나머지도 대부분 충분한 규모를 갖추고 있습니다.
다만 신규 상장 상품 중 거래량이 아주 적은 것은 피하는 게 좋습니다.
🇰🇷 국내 상장 vs 🇺🇸 미국 상장 ETF
같은 S&P500인데 세금 구조가 다릅니다
국내 상장 ETF와 미국 상장 ETF인 VOO·SPY·IVV는 같은 S&P500에 투자하더라도 세금 구조가 완전히 다릅니다.
| 구분 | 국내 상장 · TIGER 등 | 미국 상장 · VOO 등 |
|---|---|---|
| 매매 차익 | 배당소득세 15.4% | 양도소득세 22% |
| 기본공제 | 없음 | 연 250만 원 |
| 금융소득종합과세 | 대상 포함 | 제외 |
| 절세계좌 | ISA·연금저축·IRP 가능 | 불가 |
| 환전 | 불필요 | 필요 |
| 거래 시간 | 국내 장중 | 밤~새벽 |
💡 어느 쪽이 유리할까요?
① 이익이 적을 때는 미국 상장
연 250만 원까지 공제되니 소액 투자자는 세금이 0원일 수 있습니다.
② 이익이 클 때는 계산이 복잡해집니다
국내 상장은 15.4% 고정이지만, 금융소득 2,000만 원을 넘으면 종합과세로 넘어갑니다.
미국 상장은 22%지만 분리과세라 종합과세에 안 걸립니다.
③ 절세계좌를 쓴다면 국내 상장
ISA, 연금저축, IRP에서는 국내 상장 ETF만 살 수 있습니다.
이 계좌들은 세금 혜택이 커서 일반 계좌의 세율 차이를 덮고도 남습니다.
🎯 그래서 뭘 사면 될까요?
목적에 따라 나누면 이렇습니다.
🌱 장기 적립식 + 비용 최소화
→ 실부담비용이 가장 낮은 TR형
🏦 연금·ISA 계좌 활용
→ 국내 상장 상품 중 선택
계좌 혜택이 훨씬 큽니다.
💵 배당 현금 흐름이 필요
→ 분배형
🌎 일반 계좌에서 소액 투자
→ 미국 상장 ETF도 고려
VOO 등이 선택지가 될 수 있습니다. 연 250만 원 공제가 큽니다.
어느 걸 사도 크게 틀리지 않습니다. 같은 지수를 따라가기 때문입니다.
상품 고르느라 시간 쓰는 것보다 빨리 시작해서 꾸준히 적립하는 것이 수익률에 훨씬 큰 영향을 줍니다.
🙋 자주 나오는 질문
Q. 수익률이 가장 좋은 걸 사면 되나요?
과거 수익률 차이는 대부분 비용과 배당 재투자 방식 때문입니다.
미래 수익률을 보장하지 않습니다. 비용과 구조를 보세요.
Q. 여러 개를 나눠 사면 분산되나요?
안 됩니다. 같은 지수를 따라가니 전부 같은 자산입니다.
오히려 관리만 번거로워집니다.
Q. 국내 상장 S&P500 ETF와 VOO는 같은 상품인가요?
같은 지수를 추종하지만 다른 상품입니다.
운용사도 다르고 세금 구조도 다릅니다.
Q. 총보수 0.0099%가 진짜인가요?
총보수만 그렇습니다.
기타비용과 매매수수료를 더한 실부담비용을 확인하세요.
Q. 환헤지형과 일반형 중 뭐가 낫나요?
장기 투자는 보통 일반형입니다. 환율까지 분산으로 보는 관점입니다.
정답은 없습니다.
✅ 마지막으로 확인할 세 가지
국내 상장 S&P500 ETF는 같은 지수를 따라가니 수익률이 거의 같습니다.
실제로 따져야 할 건 세 가지입니다.
✔️ 실부담비용은 얼마인가?
✔️ TR형인가, 분배형인가?
✔️ 어떤 계좌에서 살 것인가?
절세계좌를 쓸 수 있다면 국내 상장이 유리하고, 일반 계좌에서 소액이면 미국 상장도 선택지입니다.